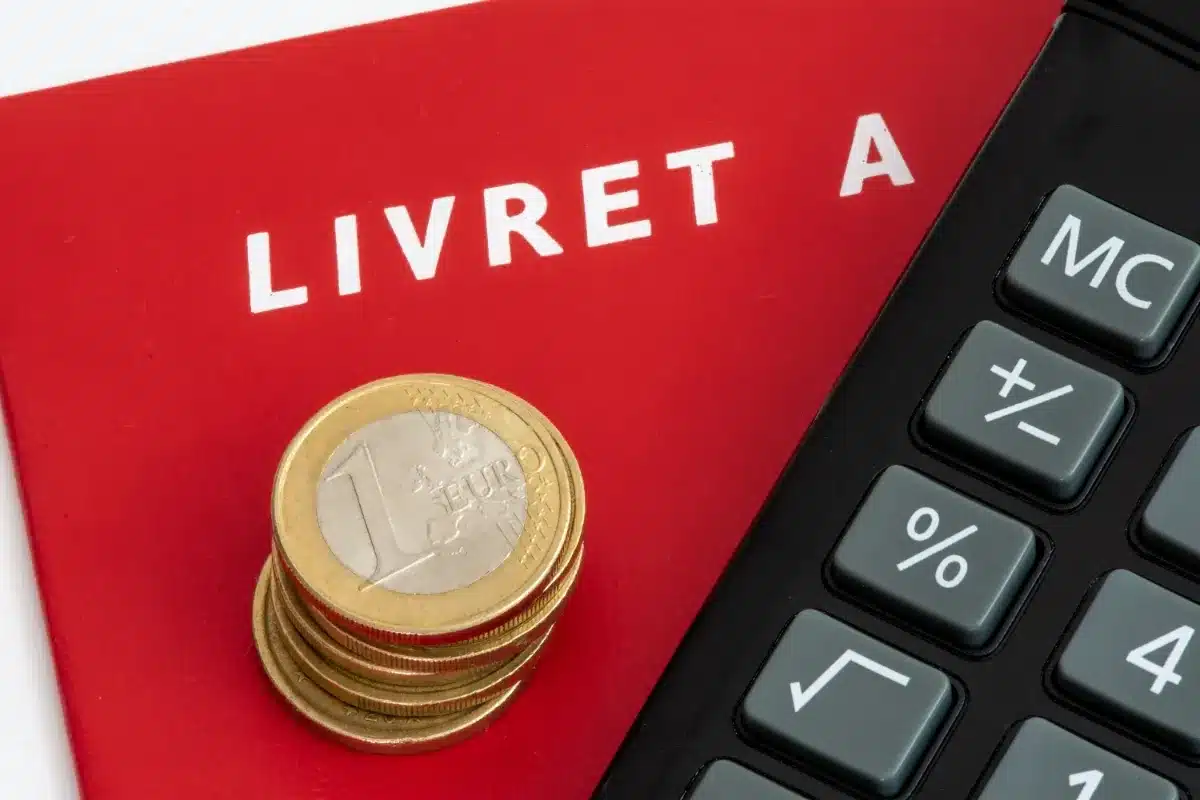
Le gouvernement envisage d’augmenter le plafond du Livret A de 22 950 à 30 000 euros. Une proposition qui peut sembler technique, mais qui soulève des questions essentielles sur l’épargne, le financement public et le rôle de l’État. Derrière cette mesure se cache un enjeu de taille : financer 4 milliards d’euros de rénovation des lycées français. Décryptage d’un mécanisme financier méconnu qui oppose banques, ministère de l’Économie et exécutif.
Qu’est-ce que le Livret A et pourquoi un plafond ?
Histoire et objectifs : comment le Livret A est devenu l’épargne des Français
Créé en 1818, le Livret A représente aujourd’hui le placement préféré des Français. Sa force ? Une rémunération garantie par l’État, totalement exonérée d’impôt sur le revenu et de prélèvements sociaux. Près de 55 millions de Français possèdent un Livret A, pour un encours total dépassant 370 milliards d’euros. L’argent déposé ne finance pas les banques : 60 % des fonds collectés transitent vers le Fonds d’épargne de la Caisse des Dépôts, institution publique créée en 1816.
Le Livret A n’est pas un simple produit bancaire. Il constitue un outil de politique publique. Les sommes collectées alimentent des prêts à taux bonifiés destinés au logement social, aux infrastructures locales ou encore aux projets énergétiques. La Banque des Territoires, branche de la Caisse des Dépôts, utilise ces ressources pour financer les collectivités territoriales à des conditions avantageuses.
Le plafond de 22 950 euros : une limite qui date de 2011
Le plafond actuel de 22 950 euros a été fixé en 2011. Ce montant n’a rien d’arbitraire. Il résulte d’un équilibre entre plusieurs objectifs : permettre aux ménages de se constituer une épargne de précaution suffisante, limiter l’avantage fiscal accordé aux plus aisés et orienter les capitaux excédentaires vers d’autres placements, notamment fiscalisés. Selon la Fédération bancaire française, « relever le plafond du Livret A reviendrait à accroître une dépense publique au bénéfice des détenteurs de Livret A les plus aisés et au détriment de ceux qui investissent pour la transition ».
Le débat sur le plafond n’est pas nouveau. Chaque augmentation suscite des tensions entre l’État, qui y voit une source de financement bon marché, et les banques, qui supportent le coût de cette épargne réglementée. Des milliers de Français délaissent d’ailleurs leur Livret A pour des placements offrant des rendements supérieurs, signe que l’attractivité du produit dépend fortement de son taux.
La proposition : relever à 30 000 euros, mais pour quoi faire ?
Le plan de rénovation des lycées : 4 milliards à financer
Le gouvernement cherche une solution pour financer un vaste programme de rénovation des lycées, évalué à 4 milliards d’euros. Les établissements scolaires du secondaire accusent un retard d’entretien considérable : isolation défaillante, équipements obsolètes, mise aux normes énergétiques urgente. Les régions, compétentes en matière de lycées, manquent de ressources pour engager ces travaux d’ampleur.
Relever le plafond du Livret A permettrait d’accroître la collecte d’épargne et, mécaniquement, les capacités de prêt de la Banque des Territoires. Le passage de 22 950 à 30 000 euros libérerait plusieurs milliards d’euros supplémentaires pour les collectivités locales. Un décret suffirait pour mettre en œuvre cette mesure, avec une entrée en vigueur possible dès le 1er février 2027.
Comment fonctionne le financement par la Caisse des Dépôts ?
Le mécanisme est simple mais méconnu. Lorsqu’un épargnant verse 1 000 euros sur son Livret A, la banque conserve 40 % pour ses propres besoins de liquidité. Les 600 euros restants sont automatiquement transférés au Fonds d’épargne de la Caisse des Dépôts. Cette institution prête ensuite ces sommes aux collectivités locales, aux organismes de logement social ou aux entreprises publiques, à des taux inférieurs au marché.
La Caisse des Dépôts soutient depuis plusieurs mois l’option du relèvement du plafond. Pour elle, l’équation est favorable : plus d’épargne collectée signifie plus de prêts accordés, donc plus de projets financés sur le territoire. Le Premier ministre et le président de la République partagent cette vision. L’assurance-vie concurrence déjà fortement le Livret A, ce qui justifie selon eux d’adapter le plafond aux besoins actuels.
Les acteurs et leurs positions : qui s’oppose, qui soutient ?
Pourquoi les banques craignent cette augmentation
Les établissements bancaires s’opposent fermement à cette mesure. Leur argument principal ? Le coût. La rémunération du Livret A, actuellement à 3 %, pèse lourd dans leurs comptes. Contrairement aux livrets fiscalisés, dont les taux peuvent être ajustés librement, le taux du Livret A s’impose à toutes les banques. Chaque euro supplémentaire collecté sur ce placement réglementé représente un manque à gagner par rapport à d’autres produits d’épargne.
La Fédération bancaire française dénonce un avantage fiscal disproportionné accordé aux détenteurs les plus fortunés. Selon elle, augmenter le plafond favoriserait les ménages ayant déjà atteint les 22 950 euros, soit une minorité d’épargnants aisés. Les banques préféreraient orienter cette épargne vers des placements fiscalisés ou des investissements productifs dans la transition écologique.
L’argument du ministère de l’Économie : les missions existantes du Livret A
Bercy freine également. Le ministère de l’Économie estime que le Livret A finance déjà suffisamment de missions publiques. Logement social, infrastructures, nucléaire : les besoins sont immenses et les fonds limités. Augmenter le plafond sans réformer les priorités d’allocation risquerait de créer des tensions entre les différents bénéficiaires du Fonds d’épargne.
Le ministère pointe aussi un risque d’effet d’aubaine. Les épargnants qui ont déjà atteint le plafond actuel transféreraient simplement des fonds depuis d’autres placements, sans créer d’épargne nouvelle. Le gain pour le financement public serait alors marginal, tandis que le coût fiscal pour l’État augmenterait mécaniquement.
Calendrier et mise en œuvre : comment ça marcherait concrètement ?
Si le gouvernement tranche en faveur du relèvement, la procédure serait rapide. Un simple décret ministériel suffirait, sans passer par le Parlement. La mise en œuvre pourrait intervenir dès le 1er février 2027, date traditionnelle des ajustements du taux du Livret A. Les épargnants pourraient alors verser jusqu’à 7 050 euros supplémentaires sur leur compte.
Le sujet n’est pas encore totalement tranché. Les arbitrages internes au gouvernement se poursuivent entre partisans d’une action rapide et défenseurs d’une approche plus prudente. La décision finale reviendra au Premier ministre et au président de la République, qui devront peser les bénéfices politiques immédiats face aux critiques du secteur bancaire et aux réserves de Bercy. Une chose est certaine : le débat sur le Livret A illustre les tensions permanentes entre épargne populaire, financement public et rentabilité bancaire.